IA en entreprise : le tempo dépend du secteur, l'urgence du diagnostic est la même pour tous
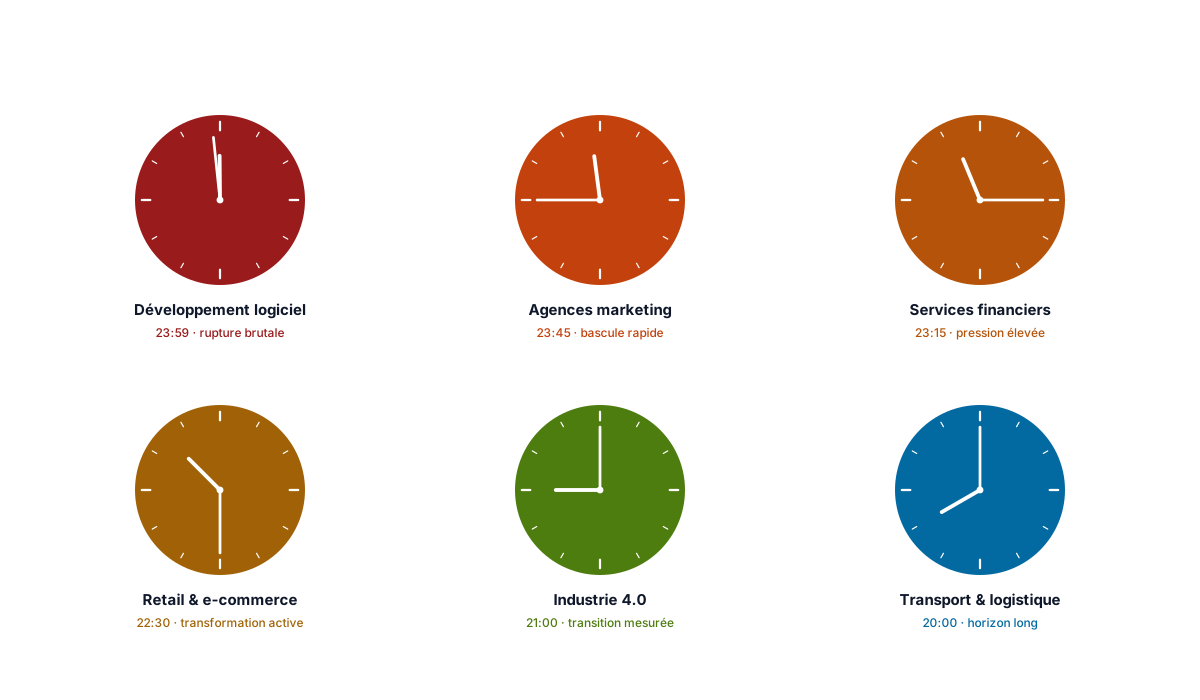
En 2024, seules 10 % des entreprises françaises de plus de dix salariés utilisaient au moins une technologie d'IA. Un chiffre qui a doublé en un an, certes, mais qui reste inférieur à la moyenne européenne de 13 %, et très loin des 28 % du Danemark. Surtout, ce chiffre global masque une réalité que trop de dirigeants ignorent : l'IA ne frappe pas partout avec la même intensité, ni au même rythme. Dans l'information-communication, l'adoption atteint 42 %. Dans le transport, la construction ou l'hébergement, elle stagne sous les 5 %. L'impact de l'IA sur votre entreprise dépend d'abord de votre secteur. Et pour certains, l'horloge tourne déjà.
Les secteurs numériques en zone de turbulence immédiate
ESN et développement logiciel : le modèle jours-hommes sous pression
Le marché des ESN françaises a reculé de -1,8 % en 2025, première contraction en quinze ans, pendant que les éditeurs de logiciels progressaient de +8,2 %. Le signal est structurel. Chez OCTO Technology, on l'écrit sans détour : dès 2026, le code produit ne sera plus un élément de différenciation, il tend à devenir une commodité. Le Developer Survey 2025 de Stack Overflow confirme : 84 % des développeurs utilisent désormais l'IA au quotidien. Quand un agent IA paramètre, configure, intègre et documente en quelques minutes ce qu'un consultant facturait 800 €/jour, le modèle « jours-hommes » est condamné. Pas dans cinq ans. Maintenant.
Les ESN qui s'en sortent vendent de l'expertise méthodologique et de la conduite du changement, pas du temps de production de code. Numeum estime +12,5 % de hausse de productivité technique grâce à l'IA chez ses éditeurs membres, avec une projection à +17 % en 2026.
Agences marketing et communication : multiplicateur ou fossoyeur
En marketing, l'IA a cessé d'être un gadget. Les modèles génératifs gèrent la planification de campagnes, le matching d'influenceurs par scoring prédictif, la personnalisation d'e-mails à grande échelle. Selon WARC, 78 % des directeurs marketing constatent une amélioration du ROI grâce à l'IA. Mais la ligne de partage est nette : les agences qui l'utilisent comme multiplicateur de force, en automatisant le répétitif pour libérer du temps sur la stratégie, embauchent et montent en gamme. Celles qui tentent de remplacer le travail artisanal perdent des clients, car la qualité se dégrade. Le marketing reste un métier de jugement. Mais le jugement sans la puissance de calcul ne suffira plus.
SaaS « wrappers » : le mur arrive vite
Février 2026 restera dans les mémoires du monde logiciel. En 30 jours, environ 285 milliards de dollars de capitalisation se sont évaporés du secteur software : Salesforce à -7 %, Intuit à -11 %, LegalZoom à -20 %. Le catalyseur : les agents IA remplacent des catégories entières de SaaS. Le modèle de facturation « par siège » s'effondre quand un seul utilisateur augmenté par l'IA accomplit le travail de cinq. Gartner prévoit que 35 % des outils SaaS mono-fonctionnels seront remplacés par des agents IA d'ici 2030. Les plus vulnérables : outils de gestion de projet basiques, plateformes d'e-mailing, CRM légers, tous les « wrappers d'interface » sans donnée propriétaire ni effet de réseau. Publicis Sapient réduit déjà ses licences SaaS traditionnelles de 50 %, y compris sur Adobe.
Les services aux entreprises : la question n'est pas « si », mais « à quelle vitesse »
Tous les prestataires de services ne jouent pas la même partie. La vraie ligne de fracture, c'est la nature de ce qu'on livre : plus le métier repose sur de la répétition, de la donnée structurée et des règles connues, plus l'IA mord vite. Et fort.
Prenez l'expertise comptable. Saisie, rapprochement bancaire, déclarations fiscales récurrentes : l'IA sait déjà faire tout cela. Pennylane annonce +27 % de productivité et 1h12 économisée par dossier et par mois. L'automatisation comptable réduit les erreurs de 50 à 70 % et libère 15 à 20 heures mensuelles par collaborateur. La paie, même combat : bulletins, DPAE, gestion des congés. Le Baromètre des DRH 2025 estime que l'IA réduit de 80 % le temps de saisie de données RH. Ajoutez le support client de niveau 1, la traduction standardisée, l'audit de conformité documentaire : autant de métiers où l'IA traite plus vite, moins cher, avec moins d'erreurs. Ces prestataires ne sont pas « menacés à terme ». Ils sont déjà en concurrence directe avec des algorithmes.
Un cran au-dessus, des métiers comme le conseil juridique courant, le recrutement ou le contrôle de gestion vivent une transformation différente. L'IA accélère (60 % des éditeurs SIRH proposent le matching intelligent candidat-offre), mais elle ne remplace pas le jugement. Sourcer un profil rare, interpréter un écart budgétaire, négocier une clause : ce sont des actes humains. Le métier change, la valeur se déplace, mais il ne disparaît pas.
Et puis il y a les métiers qui se croient à l'abri. Conseil stratégique, M&A, ingénierie spécialisée, coaching en présentiel : la confiance interpersonnelle et l'expertise de niche créent un rempart réel. Mais un rempart n'est pas un mur éternel. Les consultants qui refuseront d'intégrer l'IA perdront en productivité face à ceux qui l'auront fait. Personne n'est hors du jeu, certains ont simplement plus de temps pour se préparer.
Ce qui traverse tous ces métiers, c'est un même mouvement de fond : la valeur migre de l'exécution vers le conseil, de la saisie vers l'interprétation, du livrable standardisé vers la relation. Les prestataires positionnés sur l'exécution pure vivent leurs dernières années de confort.
L'industrie 4.0 : un horizon plus long, mais pas un répit
L'industrie semble plus protégée à court terme. C'est vrai, en partie. Mais « plus long » ne signifie pas « lointain ». Le marché mondial de l'automatisation industrielle, estimé à 227 milliards de dollars en 2025, devrait atteindre 504 milliards d'ici 2033. Selon PwC, la part des industriels prévoyant d'automatiser fortement leurs processus cœur d'ici 2030 passera de 18 % à 50 %. Ce n'est pas une adoption progressive. C'est une transformation structurelle compressée en une décennie. Et d'un sous-secteur à l'autre, le tempo varie.
Automobile et mobilité. Le secteur le plus avancé, et celui qui va le plus vite. Tesla investit plus de 20 milliards de dollars en 2026 dans l'IA, la robotique et ses lignes de production, soit plus du double de 2025. L'usine de Fremont est reconvertie pour produire le robot humanoïde Optimus Gen 3. L'entreprise retire ses modèles les plus anciens pour libérer de la place à la robotique. On n'est plus dans l'optimisation de l'existant : on est dans le basculement d'un constructeur automobile vers une plateforme d'IA physique. Pour les équipementiers et sous-traitants français, le signal est clair : le donneur d'ordres de demain ne raisonne plus en véhicules produits mais en autonomie déployée.
Logistique et supply chain. La transformation est déjà bien engagée. Amazon utilise la robotique et l'IA à grande échelle dans ses entrepôts : robots autonomes de prélèvement, prévision de la demande, optimisation des trajectoires de flotte via DeepFleet. DHL déploie les robots Locus Robotics en mode AMR. La robotique alimentée par l'IA améliore l'efficacité des entrepôts d'environ 40 % tout en réduisant le coût de main-d'œuvre. Le modèle RaaS (Robotics as a Service), basé sur la location mensuelle plutôt que l'achat, fait tomber la barrière d'accès pour les PME. Les entrepôts « lights-out », fonctionnant 24h/24 sans présence humaine, sont déjà en test dans la pharma et l'électronique.
Manufacturier lourd et mines. Le mouvement semble plus lent, mais les signaux faibles sont puissants. Maintenance prédictive, cobots sur lignes d'assemblage, drones d'inspection : les briques sont opérationnelles. PwC note que 68 % des entreprises manufacturières anticipent une hausse de marge d'au moins trois points grâce à l'IA d'ici 2030. Les attentes sont plus prudentes dans l'aéronautique et la défense (complexité réglementaire), mais la distribution et les biens de consommation visent +6 points de marge.
BTP et construction. Le parent pauvre, mais en mouvement. L'adoption reste sous les 5 %, freinée par une maturité digitale basse (beaucoup de PME du BTP n'ont pas d'ERP), des données fragmentées et une culture terrain peu numérisée. Pourtant, entre 2025 et 2026, 70 % des entreprises du secteur utilisent ou envisagent d'utiliser l'IA. Elle entre par la conformité documentaire, le chiffrage automatisé et la planification de chantier. Pas par le robot sur le terrain.
Agroalimentaire. Un secteur sous tension croisée. Premier employeur industriel de France, l'agroalimentaire affronte simultanément la volatilité des matières premières, les exigences environnementales croissantes (PPWR, CSRD) et la pression sur les marges. L'IA y entre par le contrôle qualité visuel, la prévision de la demande et l'optimisation des lignes. Mais l'enjeu spécifique est la traçabilité : le passeport numérique des produits, obligatoire dans certaines filières dès 2026, exige une infrastructure de données que beaucoup de PME n'ont pas encore.
Le dénominateur commun : seules 4 % des entreprises manufacturières déclarent avoir atteint un ROI significatif sur leurs projets IA (PwC). L'industrie n'a pas encore son « moment ChatGPT ». Mais les investissements massifs en cours (Tesla, Amazon, gigafactories de batteries dans les Hauts-de-France) montrent que le basculement se prépare. Et quand il arrivera, il ne sera pas progressif.
La disruption ne vient jamais de là où on l'attend
Ce constat mérite qu'on s'y arrête, parce que c'est le point aveugle de la plupart des dirigeants.
Quand Uber a lancé son application en 2012, aucun syndicat de taxis ne surveillait les startups de la Silicon Valley. L'ennemi identifié, c'était le concurrent de la borne d'à côté, pas un logiciel de mise en relation opéré par un entrepreneur qui n'avait jamais conduit un taxi. Quand Airbnb a commencé à louer des matelas gonflables à San Francisco, aucun hôtelier n'y a vu une menace existentielle. Quand Booking.com a capté la distribution hôtelière, les chaînes ont compris trop tard qu'un intermédiaire numérique s'était glissé entre eux et leurs clients, et qu'il fixait désormais les règles du jeu.
À chaque fois, le schéma est le même. La disruption ne vient pas d'un concurrent identifié. Elle vient d'un outsider qui utilise une technologie nouvelle pour redéfinir la chaîne de valeur, en supprimant un intermédiaire, en réduisant un coût de transaction ou en accédant directement au client final.
Aujourd'hui, ce schéma se répète avec l'IA. Et il est déjà visible. Travis Kalanick, le fondateur d'Uber, revient avec Atoms : une entreprise de robotique spécialisée, construite en mode furtif pendant huit ans avec des milliers d'employés, ciblant l'alimentation, les mines et le transport industriel. Il veut acquérir Pronto, un spécialiste du véhicule autonome industriel qui a déjà transporté plus de deux millions de tonnes de calcaire au Texas. L'homme qui a disrupté les taxis prépare la disruption de l'industrie. Il ne vient pas de l'industrie. Il vient du logiciel.
Demain, le concurrent d'une ESN pourrait être un outil no-code piloté par IA qui permet à un client de construire lui-même son application. Le concurrent d'un cabinet comptable pourrait être un agent IA intégré nativement dans un ERP. Le concurrent d'une agence marketing pourrait être le service interne d'un annonceur, équipé d'agents autonomes qui planifient, exécutent et mesurent les campagnes sans intervention extérieure.
C'est précisément pour cela que chaque entreprise, y compris celles dont le calendrier d'impact est plus long, doit installer une cellule de veille structurée dès maintenant. Pas une veille sectorielle classique qui surveille les concurrents connus. Une veille élargie, qui scrute les signaux faibles hors de son propre secteur : startups IA qui lèvent dans des marchés adjacents, nouveaux modèles économiques rendus possibles par les agents autonomes, cas d'usage émergents dans d'autres industries. La veille n'est pas un luxe intellectuel. C'est une assurance-survie. Et comme toute assurance, elle se souscrit avant le sinistre, pas après.
La posture : expérimenter, accepter l'échec, avancer
Commencer par l'essentiel : automatiser les process internes, maintenant
Quel que soit le secteur, une constante se dégage. La réalité de 2026 n'est pas celle des agents autonomes : c'est celle des copilotes. Des assistants IA qui augmentent la productivité individuelle, accélèrent les tâches et améliorent la qualité, tout en gardant l'humain aux commandes. Les entreprises qui progressent ne tentent pas de tout automatiser d'un coup. Elles choisissent trois ou quatre workflows à fort impact (évaluation de prospects, personnalisation client, traitement documentaire, contrôle qualité) et creusent en profondeur.
Accepter la traversée du désert
Selon Bpifrance Le Lab, 58 % des dirigeants de PME-ETI considèrent que l'IA est un enjeu de survie à moyen terme. Pourtant, trois quarts des dirigeants de TPE-PME ne trouvent pas l'usage concret des IA génératives. Ce décalage est normal. Nous traversons la phase de désillusion post-hype décrite par Gartner : après deux ans d'expérimentations et de promesses élevées, les limites apparaissent. Complexité d'intégration, ROI incertain, difficultés à industrialiser. Cette phase n'est pas un recul. C'est une étape de maturation.
La bonne posture n'est pas d'attendre la solution parfaite. C'est de prendre de petits risques assumés, en sachant que les premières implémentations seront probablement décevantes. C'est de favoriser l'usage de l'IA par l'ensemble des collaborateurs, pas seulement la DSI. Et c'est d'accepter que l'échec fait partie du processus. En 2025, l'accès des collaborateurs à l'IA a augmenté de 50 % dans les entreprises qui ont franchi le pas. Celles où la direction générale pilote activement la gouvernance de l'IA créent significativement plus de valeur que celles qui délèguent aux équipes techniques.
L'inaction est risquée
L'IA ne produit pas un impact uniforme. Pour les ESN, les agences et les SaaS à faible valeur ajoutée, le plan de transformation est à engager maintenant. Pour les services aux entreprises, l'exposition dépend de la nature du métier : les prestataires positionnés sur l'exécution répétitive doivent pivoter vers le conseil et la relation, ou accepter d'être remplacés. Pour l'industrie, l'horizon est plus long, mais les leçons d'Uber, d'Airbnb et l'arrivée d'Atoms interdisent tout répit. Pour toutes les entreprises, trois actions sont non négociables : automatiser les process internes autour de copilotes IA, structurer une veille élargie sur les disruptions possibles, et favoriser l'usage de l'IA par tous les collaborateurs. L'urgence varie. L'inaction, elle, est universellement risquée.
Sources : INSEE (enquête TIC 2024), Eurostat, Numeum, Bpifrance Le Lab, OCDE, Deloitte State of AI 2026, Gartner, Capgemini Research Institute, OCTO Technology, WARC, Stack Overflow Developer Survey 2025, PwC Global Industrial Manufacturing Outlook 2026, Baromètre des DRH 2025, RH Magazine / Tendances SIRH 2026, Pennylane, Dext.